Agissez dans cet ordre. Les deux premières étapes prennent une minute et arrêtent les pertes.
1. Bloquez la carte, et supprimez-la si les débits continuent
Dans l’onglet Carte, touchez Bloquer.
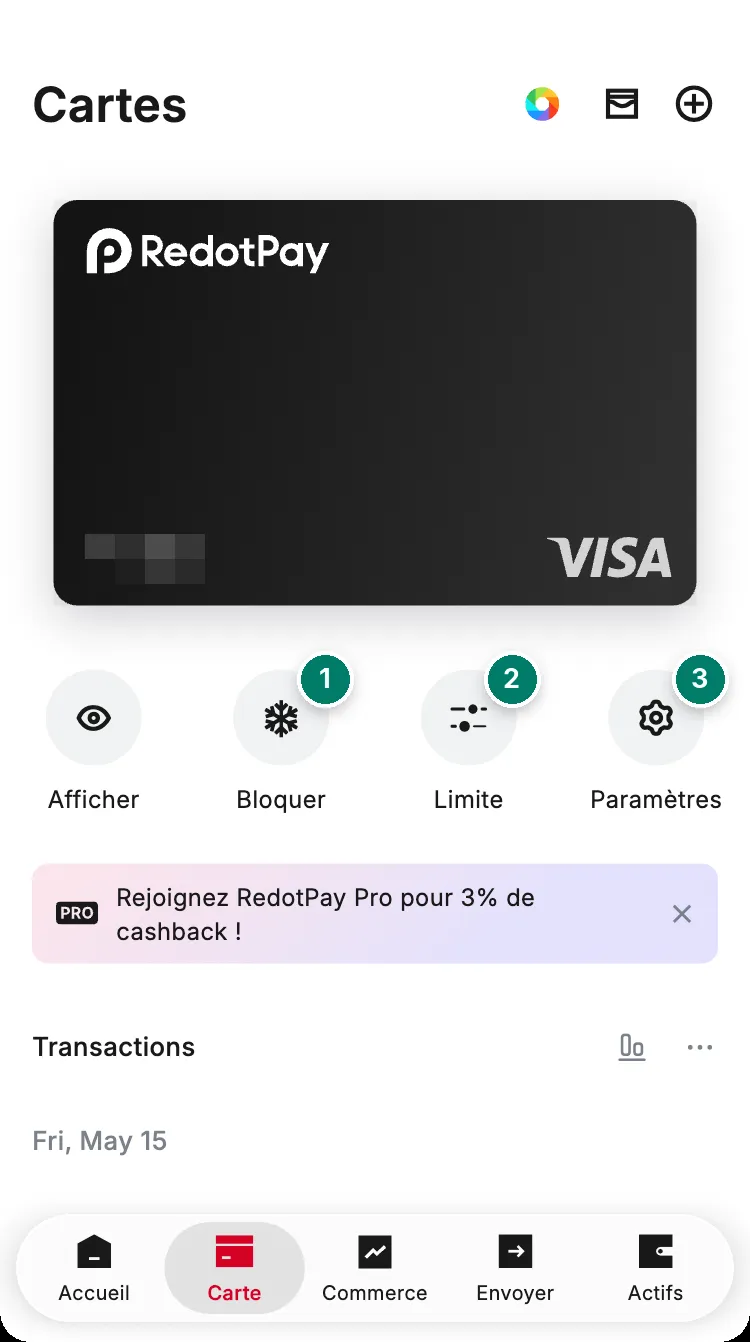
- Bloquer : arrête les nouveaux paiements sur cette carte. Vos autres cartes continuent de fonctionner.
- Limite : baissez les plafonds le temps de régler le problème.
- Paramètres : interrupteurs de sécurité, et suppression de la carte.
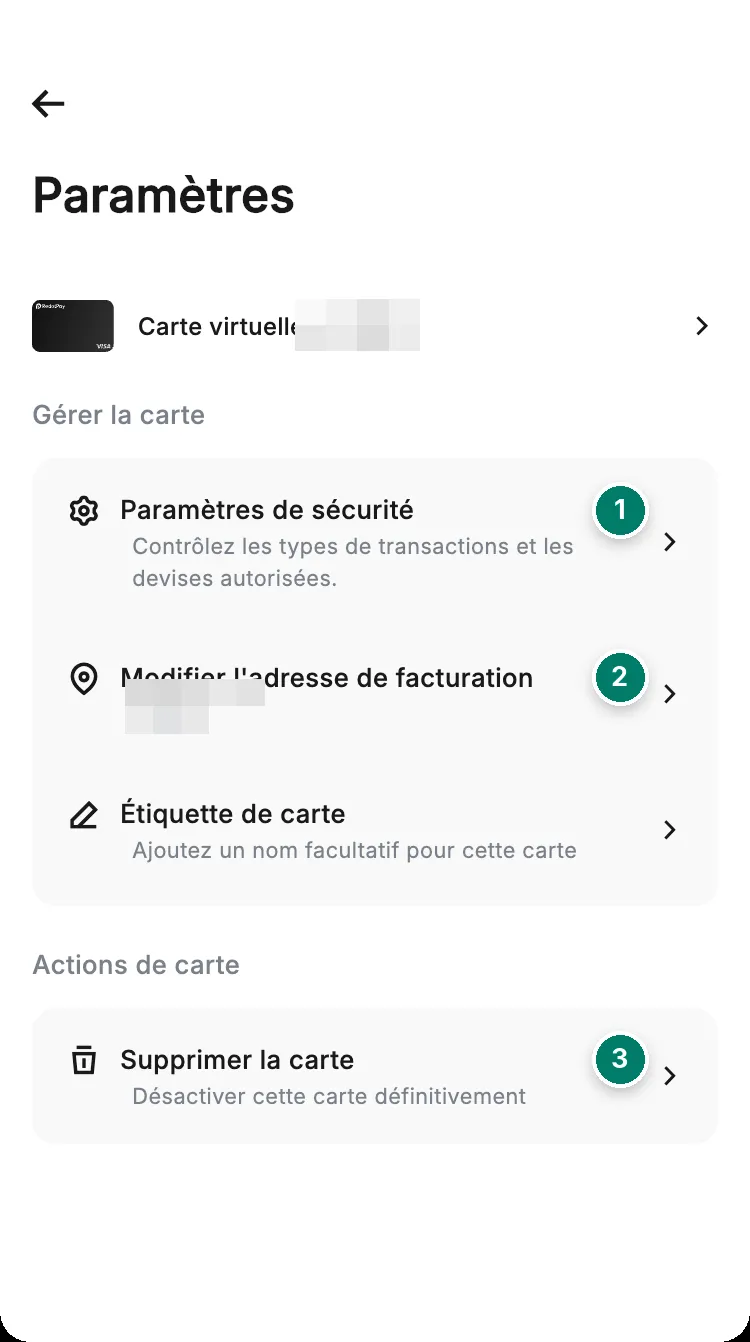
- Paramètres de sécurité : désactivez les paiements en ligne si les données de la carte ont fuité en ligne.
- Modifier l'adresse de facturation.
- Supprimer la carte : arrête définitivement tous les débits sur cette carte.
2. Vérifiez qu’il s’agit vraiment d’une fraude
Beaucoup de débits « inconnus » sont en fait :
- un abonnement renouvelé à une autre date, ou sous un autre nom de société ;
- une réserve posée par un marchand avant le montant final ;
- un paiement en devise étrangère réglé à un montant légèrement différent.
Si vous reconnaissez le marchand, demandez-lui d’abord un remboursement. RedotPay ne peut pas résilier un abonnement à votre place : faites-le sur le site du marchand.
3. Signalez la fraude dans l’application
- Ouvrez la transaction dans votre historique.
- Touchez l’icône ? en haut.
- Touchez Signaler une fraude.
RedotPay examine le signalement, puis transmet les dossiers recevables au réseau de cartes. Cette étape prend en général 1 à 3 mois, et c’est le réseau, pas RedotPay, qui décide.
Ce qui ne compte pas comme une fraude
- Un abonnement ou un renouvellement que vous avez accepté.
- Quelqu’un à qui vous avez permis d’utiliser la carte.
- Un paiement validé avec votre code PIN, un code 3D Secure, votre empreinte ou votre visage, Apple Pay ou Google Pay.
- Une marchandise jamais reçue, ou un remboursement que le marchand refuse. C’est un litige commercial, voir plus bas.
Litiges commerciaux et retraits au distributeur ratés
Si un marchand n’a pas livré, ou si un distributeur vous a débité sans donner d’espèces et que la banque n’a rien pu faire, vous pouvez demander une rétrofacturation (chargeback).
| Étape | Détail officiel |
|---|---|
| Recevabilité | Le support vérifie d’abord le dossier |
| Frais | 50 USD par transaction, payés d’avance une fois le dossier jugé recevable |
| Délai | En général 3 à 6 mois, plus pour les cas complexes |
| Si le marchand conteste | Le « pré-arbitrage » coûte 700 USD par transaction, remboursés seulement si vous gagnez au final |
Aucune des deux étapes n’est garantie. Comparez les frais au montant avant de vous lancer.
Préparez : l’identifiant, la date, le montant et le marchand de la transaction ; votre e-mail, votre nom et votre adresse de facturation enregistrés ; les 4 derniers chiffres et la date d’expiration de la carte ; vos échanges avec le marchand ; reçus, suivi de colis ou preuves de remboursement ; une chronologie ; et un dépôt de plainte si vous en avez un.
Éviter la prochaine fois
- Ne tapez jamais le numéro, la date d’expiration ou le CVV sur un site douteux.
- Désactivez les transactions en ligne sur une carte utilisée seulement en magasin, et inversement.
- Désactivez les devises dans lesquelles vous ne payez jamais.
- Gardez une carte à part pour les abonnements, et retirez-la des services que vous n’utilisez plus.
Plus de conseils dans protéger votre compte.